

Los mercados privados ante un entorno de tipos de interés más altos
La reaparición de una inflación superior y el regreso a un entorno de tipos de interés más elevados están volviendo a situar en el centro del debate los costes de financiación, las valoraciones y la liquidez en los mercados privados. Su impacto varía según la estrategia de inversión, en función de la resiliencia de los flujos de caja, las estructuras de financiación, los métodos de valoración y el poder de fijación de precios.
Basándonos en la experiencia de la cartera de AltamarCAM, analizamos las implicaciones para private equity, venture capital, crédito privado, infraestructuras e inmobiliario, así como las oportunidades que la incertidumbre puede generar para inversores disciplinados.
Las renovadas presiones inflacionarias derivadas del conflicto en Irán han llevado a la Reserva Federal y al Banco Central Europeo a volver a un rápido incremento de los tipos de interés. Las interrupciones en el tráfico a través del estrecho de Ormuz han mantenido los costes energéticos en niveles elevados.
Aunque los tipos de interés oficiales seguían situándose en torno a 150 puntos básicos por debajo de los máximos alcanzados en 2023, las rentabilidades de los bonos del Tesoro estadounidense a 10 años y del bono alemán a 10 años habían alcanzado sus niveles más altos desde 2007 y 2009, respectivamente. Como consecuencia, las condiciones de financiación a largo plazo ya se habían endurecido antes de las recientes decisiones de política monetaria.1
Los costes de financiación y la liquidez vuelven a ser centro de atención
En términos de actividad transaccional, consideramos que el cambio de dirección de los tipos de interés puede hacer que los compradores adopten una postura más cautelosa, mientras que los vendedores tarden más en ajustar sus expectativas de precios, lo que podría ralentizar tanto la inversión como las desinversiones. El retraso en las distribuciones también puede limitar la capacidad de los inversores para comprometer nuevo capital y dificultar la actividad de captación de fondos.
Las valoraciones podrían verse sometidas a presión y los periodos de tenencia podrían prolongarse, aumentando la importancia del crecimiento de beneficios y de la creación de valor vía mejoras operativas. El enfoque del sector en gestores experimentados y en compañías con una menor correlación con el crecimiento económico debería contribuir a mitigar estos efectos, si bien los retornos objetivo podrían tardar más en materializarse.
El aumento de los tipos de interés también podría tener un impacto macroeconómico más amplio. La exposición a este entorno varía según el modelo de negocio: las empresas que ofrecen productos y servicios esenciales, así como aquellas con capacidad de trasladar los incrementos de costes a sus clientes, podrían estar mejor posicionadas para hacer frente a una menor demanda. Por otro lado, los periodos de incertidumbre también pueden generar oportunidades de inversión atractivas para inversores disciplinados que dispongan de capital.
Diferentes efectos según la estrategia
Private equity. El sector ha demostrado históricamente su capacidad para operar con éxito en entornos de tipos de interés elevados, como ocurrió durante las décadas de 1980 y 1990, en los años previos a la crisis financiera global y durante el ciclo de endurecimiento monetario de 2022-2024. Aunque la actividad se ralentizó en estos periodos, la industria continuó generando rentabilidades atractivas.
Mediana de la tasa interna de rentabilidad (TIR) por año de inversión en Europa y América del Norte (1995-2023)
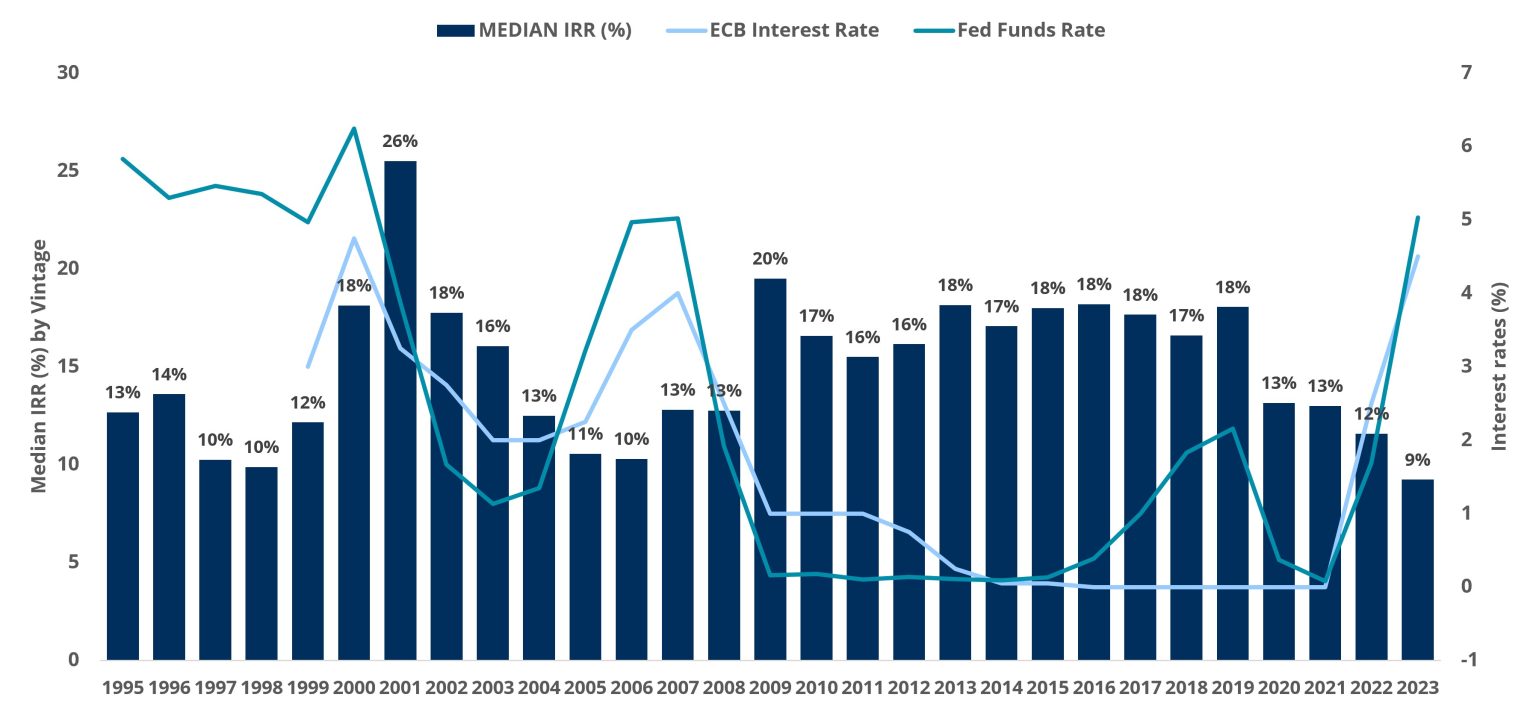
Fuente: Preqin. Datos correspondientes a la TIR mediana (IRR) por año de inversión, desde 1995 hasta 2023. Enfoque geográfico: Europa y Norteamérica (EE. UU. y Canadá). Nota: Las rentabilidades pasadas no son necesariamente indicativas de resultados futuros, ya que las condiciones económicas actuales no son comparables a las de periodos anteriores y podrían no repetirse en el futuro. No existe ninguna garantía de que los fondos obtengan resultados similares a los alcanzados por fondos anteriores.
Por ejemplo, durante el periodo 2022-2024, caracterizado por el aumento de los tipos de interés como consecuencia del repunte inflacionario, la cartera de private equity de AltamarCAM registró un crecimiento del EBITDA o beneficio bruto del 11% (CAGR), manteniendo un sólido margen EBITDA del 19%2. En este entorno, la generación de rentabilidad depende cada vez más del crecimiento de los beneficios y de las mejoras operativas, mientras que el potencial de creación de valor mediante la expansión de múltiplos es más limitado. Las compañías con una demanda resiliente, con bajas necesidades de inversión en capital y niveles de endeudamiento moderados, deberían estar mejor posicionadas para afrontar este ciclo. Asimismo, una adecuada construcción de cartera, junto con la selección de gestores experimentados y una diversificación por añadas, sectores y geografías es importante, ya que puede contribuir a mitigar estos desafíos
Venture capital. La mayoría de las empresas tecnológicas respaldadas por capital riesgo tienen poca o ninguna deuda. Su principal sensibilidad a los tipos de interés se encuentra en las tasas de descuento, que podrían afectar a las valoraciones, al acceso a capital en nuevas rondas de financiación y a las condiciones de salida, especialmente en las empresas de crecimiento con horizontes de largo plazo. La actividad de salidas a bolsa (IPO) y de fusiones y adquisiciones (M&A) también podría verse limitada, aunque la inteligencia artificial crea importantes diferencias dentro de la cartera: la fuerte demanda de estas compañías también puede respaldar la financiación, las valoraciones y las desinversiones, mientras que las empresas que no se benefician de estos vientos de cola permanecen más expuestas. Un entorno de captación de fondos más selectivo podría favorecer a los gestores consolidados.
Crédito privado. En las estrategias de financiación directa (direct lending), unos tipos de interés de referencia más elevados incrementan los cupones de los préstamos a tipo variable, pero también reducen la capacidad de los prestatarios para cubrir sus gastos financieros y generar flujo de caja libre. Por tanto, el mayor nivel de ingresos debe evaluarse conjuntamente con la calidad crediticia y el potencial riesgo de pérdidas. Los nuevos préstamos pueden ofrecer mayores rentabilidades y diferenciales, mejores descuentos de emisión, menores niveles de apalancamiento y una documentación más sólida, a medida que la competencia se vuelve más selectiva y los prestatarios muestran una mayor disposición a aceptar condiciones más favorables para los prestamistas. El principal impacto a corto plazo probablemente se dirija a la nueva actividad de inversión, ya que la incertidumbre y el aumento de los costes de financiación pueden reducir el volumen de transacciones y ralentizar la generación de nuevas operaciones. Asimismo, el incremento de los costes de financiación y las presiones asociadas a la refinanciación también pueden ampliar gradualmente las oportunidades en deuda en dificultades y situaciones especiales, incluyendo financiación de rescate, adquisición de deuda con descuento y reestructuraciones.
Infraestructuras. Los flujos de caja de larga duración y la elevada inversión inicial característica de las infraestructuras las hacen sensibles a las tasas de descuento y a los costes de financiación. No obstante, los ingresos vinculados a la inflación y la financiación a largo plazo a tipo fijo pueden proporcionar una protección significativa. Por ejemplo, aproximadamente el 70% del NAV de la cartera de infraestructuras de AltamarCAM cuenta con financiación con coberturas a tipo fijo y, de forma independiente, alrededor del 70% de los activos genera ingresos directamente ligados a la inflación. Durante el periodo 2022-2024, la cartera registró un crecimiento del EBITDA de aproximadamente el 11% (CAGR), manteniendo un margen EBITDA cercano al 39%3. La capacidad de trasladar la inflación a los ingresos depende de las condiciones contractuales y del calendario de revisión de tarifas en los activos regulados, mientras que los activos expuestos al riesgo de demanda dependen en mayor medida del carácter esencial de los servicios prestados y de la disposición de los usuarios a asumir incrementos de precios. Aun así, el mayor coste del servicio de la deuda puede absorber parte de estos incrementos de ingresos. En este contexto, los inversores con capital disponible podrían beneficiarse de ajustes en las valoraciones.
Inmobiliario. El activo afronta un nuevo endurecimiento de las condiciones tras el significativo ajuste de valoraciones registrado entre 2022 y 2024, manteniéndose éstas por debajo de los máximos anteriores. Este punto de partida más bajo difiere del de 2022, pero no impide una mayor expansión de las tasas de capitalización (cap rates) ni nuevas presiones sobre las valoraciones. Los contratos de arrendamiento vinculados al IPC, las renovaciones de contratos y los nuevos arrendamientos a rentas de mercado pueden respaldar el ingreso operativo neto (NOI) y compensar parcialmente el aumento de los costes de la deuda, dependiendo de los niveles de ocupación y de los fundamentales de cada segmento. Los activos industriales, los centros de datos y los activos residenciales se benefician de factores estructurales de demanda más sólidos que segmentos con mayores dificultades, como oficinas y retail. Como ejemplo, la cartera de AltamarCAM ha reorientado su exposición hacia sectores respaldados por tendencias estructurales de largo plazo, pasando del 37% del NAV en nuestro tercer fondo, con compromisos de inversión realizados entre 2013 y 2018, a más del 79% en el fondo más reciente, con compromisos de inversión realizados entre 2021 y 20264. Consideramos que este cambio respalda mejores perspectivas de crecimiento de ingresos y debería contribuir a moderar la presión sobre las valoraciones en el entorno actual. Una mayor carga de deuda puede retrasar las desinversiones. Por su parte, la actividad transaccional, cuya recuperación ya ha sido más lenta de lo esperado, podría seguir siendo desigual a medida que compradores y vendedores se adaptan al entorno de tipos de interés más elevados.
Nuestra estrategia de inversión
Mantenemos una visión positiva sobre los mercados privados a largo plazo, si bien reconocemos que algunos sectores podrían experimentar cierta presión en valoraciones en los próximos trimestres. En este contexto, resulta fundamental mantener la disciplina de inversión, prestando especial atención a los precios de entrada, al análisis de las estructuras de financiación y la capacidad de generación de caja, así como a la selección de gestores con experiencia demostrada a lo largo de distintos ciclos de mercado.
Seguimos invirtiendo de forma selectiva a través de primarios, secundarios y coinversiones, manteniendo al mismo tiempo una adecuada diversificación por añadas, geografías y estrategias. Los periodos de incertidumbre pueden generar oportunidades de inversión atractivas, pero consideramos esencial que las condiciones de inversión ofrezcan una compensación adecuada con respecto a los riesgos asumidos.
Fuentes
- Datos de mercado a 30 de septiembre de 2026, salvo indicación en contrario. Las fuentes utilizadas en dicho informe incluyen Investing.com, la Reserva Federal y el Banco Central Europeo.
- Datos internos de AltamarCAM correspondientes a más de 1.100 compañías subyacentes de estrategias primarias, secundarias y coinversiones de private equity en Norteamérica y Europa. Datos de la cartera a 31 de diciembre de 2025; las cifras de crecimiento y margen EBITDA hacen referencia al periodo 2022-2024. Fondos de AltamarCAM analizados: Altamar V – Private Equity Program 2010, FCR, de Régimen Simplificado (ACP PE 3), Altamar VI Emerging Markets Private Equity, FCR (ACP PE 4), Altamar Global Private Equity Program VIII, FCR (ACP PE 5), Altamar X Global Private Equity Program, FCR (ACP PE 6), Altamar X – Global Buyout Midmarket US$, FCR (ACP PE 6 MM), ACP PE 7, ACP PE 7 LMM, Altamar Secondary Opportunities VII, FCR (ACPS 2), Altamar Global Secondaries IX, FCR (ACPS 3), ACP S4, ACPS 5 y ACP PE Co-Investments I. Nota: Las rentabilidades pasadas no son necesariamente indicativas de resultados futuros, ya que las condiciones económicas actuales no son comparables a las de periodos anteriores y podrían no repetirse en el futuro. No existe ninguna garantía de que los fondos obtengan resultados similares a los alcanzados por fondos anteriores.
- Análisis del equipo de infraestructuras de AltamarCAM, que incluye la evolución de Altamar Infrastructure Income I FCR, Altamar Infrastructure Income II FCR y ACP Infrastructure Income III FCR. Las cifras de crecimiento y margen EBITDA hacen referencia al periodo 2022-2024. Nota: Las rentabilidades pasadas no son necesariamente indicativas de resultados futuros, ya que las condiciones económicas actuales no son comparables a las de periodos anteriores y podrían no repetirse en el futuro. No existe ninguna garantía de que los fondos obtengan resultados similares a los alcanzados por fondos anteriores.
- Análisis del equipo inmobiliario de AltamarCAM. Los sectores vinculados a megatendencias incluyen residencial, centros de datos, PBSA (Purpose-Built Student Accommodation), BTR (Build to Rent), salud, residencias para mayores, hoteles y otros. Los datos corresponden al NAV total de las inversiones subyacentes a cierre del cuarto trimestre de 2025. Altan III Global FIL (añada 2013) es el tercer fondo agrupado (commingled fund), mientras que Altan V Inmobiliario Global, I.I.C.I.I.C.I.L. (añada 2021) es el último fondo agrupado invertido.
AVISO IMPORTANTE:
El presente documento ha sido preparado por AltamarCAM Partners, S.L. (junto con sus filiales «AltamarCAM«) con fines informativos e ilustrativos, como un comentario general de mercado y se proporciona para uso exclusivo de su destinatario. Si usted no ha recibido este documento de la parte de Altamar CAM no debería leerlo, usarlo, copiarlo ni compartirlo.
La información contenida en este documento refleja, a fecha de su publicación, la visión de AltamarCAM, que puede cambiar en cualquier momento y sin previo aviso, y AltamarCAM no tiene obligación de actualizarlo o de que las eventuales actualizaciones le sean proporcionadas.
Este documento se basa en fuentes consideradas fiables y se ha elaborado con el máximo cuidado para evitar que sea poco claro, ambiguo o engañoso. Sin embargo, no se hace ninguna declaración ni se garantiza su veracidad, exactitud o exhaustividad y no se debe considerar como tal. AltamarCAM no asume ninguna responsabilidad por la información contenida en este documento.
Este documento puede contener proyecciones, expectativas, estimaciones, opiniones o juicios subjetivos que deben interpretarse como tales y nunca como una representación o garantía de resultados, rendimientos o beneficios, presentes o futuros. Dado que este documento contiene declaraciones sobre resultados futuros, dichas declaraciones son de carácter orientativo y están sujetas a una serie de riesgos e incertidumbres.
Este documento es sólo un comentario general sobre el mercado, y no debe interpretarse como una forma de asesoramiento regulado, oferta de inversión, solicitud o recomendación. Las inversiones alternativas pueden ser altamente ilíquidas, son especulativas y pueden no ser adecuadas para todos los inversores. La inversión en inversiones alternativas está destinada únicamente a inversores experimentados y sofisticados que estén dispuestos a asumir los elevados riesgos económicos asociados a este tipo de inversiones. Los posibles inversores de cualquier inversión alternativa deben consultar la documentación legal específica del vehículo en cuestión, donde encontrarán los riesgos y consideraciones específicos asociados a una inversión alternativa concreta. Los inversores deben revisar y considerar cuidadosamente los riesgos potenciales antes de invertir. Ninguna persona o entidad que reciba este documento debe tomar una decisión de inversión sin recibir un asesoramiento jurídico, fiscal y financiero previo y particularizado.
Ni AltamarCAM ni las empresas de su grupo, ni sus respectivos accionistas, directores, gerentes, empleados o asesores, asumen responsabilidad alguna por la integridad y exactitud de la información aquí contenida, ni por las decisiones que los destinatarios de este documento puedan adoptar basándose en el mismo o en la información que contiene.
Este documento es estrictamente confidencial y no debe ser reproducido, ni divulgado de ninguna otra manera, en su totalidad o en parte, sin el consentimiento previo por escrito de AltamarCAM.